Domain risikounfallversicherung.de kaufen?
Wir ziehen mit dem Projekt
risikounfallversicherung.de um.
Sind Sie am Kauf der Domain
risikounfallversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikounfallversicherung.de kaufen?
Wie können niedrige Beiträge langfristig die finanzielle Absicherung beeinflussen?
Niedrige Beiträge können langfristig zu einer unzureichenden Deckung von Risiken führen, da die Versicherungssumme möglicherweise nicht ausreicht, um finanzielle Verpflichtungen zu decken. Dies kann zu finanziellen Engpässen führen, wenn unerwartete Ereignisse eintreten. Es ist wichtig, angemessene Beiträge zu zahlen, um eine ausreichende finanzielle Absicherung zu gewährleisten. **
Wie kann eine Familie ihre finanzielle Absicherung langfristig gewährleisten?
Eine Familie kann ihre finanzielle Absicherung langfristig gewährleisten, indem sie ein Notfall- und Sparfonds aufbaut, um unvorhergesehene Ausgaben abzudecken. Zudem ist es wichtig, eine ausreichende Versicherungsdeckung für Gesundheit, Haftpflicht und Vermögen zu haben. Langfristig sollten auch Investitionen in eine solide Altersvorsorge wie eine private Rentenversicherung oder eine betriebliche Altersvorsorge getätigt werden. **


Ähnliche Suchbegriffe für Langfristig
Top-Angebote
Produkte zum Begriff Langfristig:
-
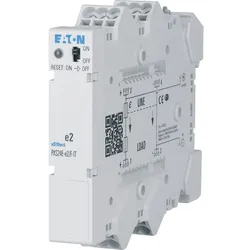
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man die finanzielle Absicherung der Familie langfristig gewährleisten?
1. Durch den Abschluss einer Lebensversicherung, um im Todesfall finanzielle Unterstützung zu bieten. 2. Durch den Aufbau eines Notfallfonds, um unvorhergesehene Ausgaben abzudecken. 3. Durch regelmäßiges Sparen und Investieren, um langfristig ein finanzielles Polster aufzubauen. **
-
Wie kann man die finanzielle Absicherung im Alter langfristig gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen und regelmäßig Geld zurücklegen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Unterstützungsmöglichkeiten wie die Grundsicherung im Alter informieren. **
-
Wie kann man seine finanzielle Absicherung langfristig planen und sicherstellen?
1. Einen Notgroschen für unvorhergesehene Ausgaben anlegen. 2. Regelmäßig Geld sparen und investieren. 3. Eine private Altersvorsorge aufbauen, z.B. durch eine betriebliche oder private Rentenversicherung. **
-
Wie kann man die finanzielle Absicherung im Alter langfristig planen und sicherstellen?
1. Frühzeitig mit dem Sparen für die Rente beginnen und regelmäßig Geld zurücklegen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Unterstützungsmöglichkeiten wie die gesetzliche Rente informieren und gegebenenfalls ergänzende Maßnahmen ergreifen. **

Welche Altersvorsorgeprodukte gibt es, die langfristig eine finanzielle Absicherung im Alter gewährleisten?
Es gibt verschiedene Altersvorsorgeprodukte wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Rentenversicherungen. Diese Produkte bieten eine langfristige finanzielle Absicherung im Alter, indem sie regelmäßige Zahlungen oder eine Einmalzahlung garantieren. Es ist wichtig, frühzeitig mit der Altersvorsorge zu beginnen, um im Alter ausreichend abgesichert zu sein. **
Welche Anlageformen eignen sich am besten, um langfristig eine finanzielle Absicherung zu erreichen?
Langfristige Anlageformen wie Aktien, Anleihen und Immobilien eignen sich am besten, um eine finanzielle Absicherung zu erreichen. Eine breite Diversifikation des Portfolios ist wichtig, um Risiken zu minimieren. Eine regelmäßige Überprüfung und Anpassung der Anlagen ist ebenfalls entscheidend. **
Top-Angebote
Produkte zum Begriff Langfristig:
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können niedrige Beiträge langfristig die finanzielle Absicherung beeinflussen?
Niedrige Beiträge können langfristig zu einer unzureichenden Deckung von Risiken führen, da die Versicherungssumme möglicherweise nicht ausreicht, um finanzielle Verpflichtungen zu decken. Dies kann zu finanziellen Engpässen führen, wenn unerwartete Ereignisse eintreten. Es ist wichtig, angemessene Beiträge zu zahlen, um eine ausreichende finanzielle Absicherung zu gewährleisten. **
-
Wie kann eine Familie ihre finanzielle Absicherung langfristig gewährleisten?
Eine Familie kann ihre finanzielle Absicherung langfristig gewährleisten, indem sie ein Notfall- und Sparfonds aufbaut, um unvorhergesehene Ausgaben abzudecken. Zudem ist es wichtig, eine ausreichende Versicherungsdeckung für Gesundheit, Haftpflicht und Vermögen zu haben. Langfristig sollten auch Investitionen in eine solide Altersvorsorge wie eine private Rentenversicherung oder eine betriebliche Altersvorsorge getätigt werden. **
-
Wie kann man die finanzielle Absicherung der Familie langfristig gewährleisten?
1. Durch den Abschluss einer Lebensversicherung, um im Todesfall finanzielle Unterstützung zu bieten. 2. Durch den Aufbau eines Notfallfonds, um unvorhergesehene Ausgaben abzudecken. 3. Durch regelmäßiges Sparen und Investieren, um langfristig ein finanzielles Polster aufzubauen. **
-
Wie kann man die finanzielle Absicherung im Alter langfristig gewährleisten?
1. Frühzeitig mit dem Sparen für die Rente beginnen und regelmäßig Geld zurücklegen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Unterstützungsmöglichkeiten wie die Grundsicherung im Alter informieren. **
Ähnliche Suchbegriffe für Langfristig
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seine finanzielle Absicherung langfristig planen und sicherstellen?
1. Einen Notgroschen für unvorhergesehene Ausgaben anlegen. 2. Regelmäßig Geld sparen und investieren. 3. Eine private Altersvorsorge aufbauen, z.B. durch eine betriebliche oder private Rentenversicherung. **
-
Wie kann man die finanzielle Absicherung im Alter langfristig planen und sicherstellen?
1. Frühzeitig mit dem Sparen für die Rente beginnen und regelmäßig Geld zurücklegen. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Sich über staatliche Unterstützungsmöglichkeiten wie die gesetzliche Rente informieren und gegebenenfalls ergänzende Maßnahmen ergreifen. **
-
Welche Altersvorsorgeprodukte gibt es, die langfristig eine finanzielle Absicherung im Alter gewährleisten?
Es gibt verschiedene Altersvorsorgeprodukte wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Rentenversicherungen. Diese Produkte bieten eine langfristige finanzielle Absicherung im Alter, indem sie regelmäßige Zahlungen oder eine Einmalzahlung garantieren. Es ist wichtig, frühzeitig mit der Altersvorsorge zu beginnen, um im Alter ausreichend abgesichert zu sein. **
-
Welche Anlageformen eignen sich am besten, um langfristig eine finanzielle Absicherung zu erreichen?
Langfristige Anlageformen wie Aktien, Anleihen und Immobilien eignen sich am besten, um eine finanzielle Absicherung zu erreichen. Eine breite Diversifikation des Portfolios ist wichtig, um Risiken zu minimieren. Eine regelmäßige Überprüfung und Anpassung der Anlagen ist ebenfalls entscheidend. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.