Domain risikounfallversicherung.de kaufen?
Wir ziehen mit dem Projekt
risikounfallversicherung.de um.
Sind Sie am Kauf der Domain
risikounfallversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikounfallversicherung.de kaufen?
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Wie wirkt sich eine Unfallversicherung auf die finanzielle Absicherung im Falle eines Unfalls aus?
Eine Unfallversicherung bietet finanzielle Unterstützung im Falle eines Unfalls, indem sie beispielsweise Krankenhauskosten, Rehabilitationskosten und Invaliditätsleistungen abdeckt. Dadurch können finanzielle Belastungen durch den Unfall gemindert werden. Die Versicherung kann somit dazu beitragen, die finanzielle Absicherung im Falle eines Unfalls zu verbessern. **


Ähnliche Suchbegriffe für Krankenkassen
Top-Angebote
Produkte zum Begriff Krankenkassen:
-
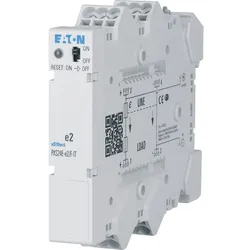
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAGO Absicherung 24VDC 4x10A 787-1664)Einleitung Die WAGO Absicherung 24VDC 4x10A 787-1664 ist eine Sicherungslösung für elektrische Anwendungen mit einer Nennspannung von 24 Volt Gleichstrom. Eigenschaften • Elektronischer Schutzschalter mit 4 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Einschaltkapazität von über 50.000 µF pro Kanal \n• Jeder Kanal mit dreifarbig beleuchtetem Taster für Ein-/Ausschalten, Rücksetzen und Diagnose \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Kommunikationsfähig Lieferumfang • 1 x elektronischer Schutzschalter 4-kanalig 24VDC 4x10A (787-1664)156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hess, Rainer: Die rechtliche Systematik der Gemeinsamen Selbstverwaltung von Ärzten und KrankenkassenDie rechtliche Systematik der Gemeinsamen Selbstverwaltung von Ärzten und Krankenkassen , Gesetzliche Eingriffe in deren Entwicklung, ihre Auswirkungen auf die rechtliche Systematik und rechtliche Aspekte einer künftigen Gestaltung , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240904, Produktform: Leinen, Autoren: Hess, Rainer, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 290, Keyword: Arzneimittel; Demokratie und Selbstverwaltung; Gemeinsamer Bundesausschuss; Gesundheitswesen; Krankenhäuser; Krankenversicherung; Sektorenübergreifende Selbstverwaltung; Shared self-government in healthcare; Versicherungen; Versicherungsrecht; Ärzte; Ärztekammern; ärztliche Versorgung, Fachschema: Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Sozialversicherungsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 290 Blätter, Länge: 224, Breite: 156, Höhe: 22, Gewicht: 546, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Krankenkassen existieren?
Welche Krankenkassen existieren? Es gibt in Deutschland über 100 gesetzliche Krankenkassen, die für die medizinische Versorgung ihrer Versicherten zuständig sind. Dazu gehören beispielsweise die Techniker Krankenkasse (TK), die Barmer, die AOK und die DAK-Gesundheit. Daneben gibt es auch private Krankenversicherungen, die individuelle Gesundheitsleistungen anbieten. Insgesamt haben Versicherte die Wahl zwischen verschiedenen Krankenkassen, die sich in ihren Leistungen und Zusatzangeboten unterscheiden. **
-
Haben Krankenkassen geöffnet?
Ja, Krankenkassen haben in der Regel geöffnet, jedoch kann es je nach Standort und Öffnungszeiten der jeweiligen Filialen variieren. Viele Krankenkassen bieten auch Online-Services an, über die man Anfragen stellen oder Informationen erhalten kann. Es ist ratsam, vor einem Besuch in einer Krankenkasse die aktuellen Öffnungszeiten zu überprüfen, um sicherzugehen, dass man nicht vor verschlossenen Türen steht. Man kann auch telefonisch oder per E-Mail Kontakt aufnehmen, um Fragen zu klären oder Unterstützung zu erhalten. **
-
Übernehmen Krankenkassen Bluttests?
Ja, Krankenkassen übernehmen in der Regel die Kosten für Bluttests, wenn diese medizinisch notwendig sind. Die genaue Kostenübernahme hängt jedoch von der Art des Tests und den individuellen Versicherungsbedingungen ab. Es ist ratsam, sich vorher bei der Krankenkasse zu informieren. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **

Wann verjähren Krankenkassen Schulden?
Krankenkassen-Schulden verjähren in der Regel nach drei Jahren. Dies bedeutet, dass die Krankenkasse nach Ablauf dieser Frist keine rechtlichen Schritte mehr gegen den Schuldner einleiten kann. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist erst mit Kenntnis des Anspruchs beginnt. Wenn die Krankenkasse also erst später von der Schuld erfährt, kann die Verjährungsfrist entsprechend später beginnen. Es ist ratsam, offene Schulden bei der Krankenkasse zeitnah zu begleichen, um rechtliche Konsequenzen zu vermeiden. **
Wann übernehmen Krankenkassen Taxifahrten?
Krankenkassen übernehmen in der Regel Taxifahrten, wenn medizinische Gründe vorliegen und der Patient nicht in der Lage ist, öffentliche Verkehrsmittel zu nutzen. Dies kann beispielsweise der Fall sein, wenn der Patient aufgrund einer Erkrankung oder Verletzung nicht selbstständig reisen kann. Die Kostenübernahme erfolgt in der Regel nach vorheriger Genehmigung durch die Krankenkasse. Es ist wichtig, sich vor der Inanspruchnahme einer Taxifahrt mit der Krankenkasse in Verbindung zu setzen und die Voraussetzungen für eine Kostenübernahme zu klären. In einigen Fällen können auch andere Leistungsträger wie beispielsweise die Rentenversicherung oder Unfallversicherung für die Kosten von Taxifahrten aufkommen. **
Top-Angebote
Produkte zum Begriff Krankenkassen:
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Wie wirkt sich eine Unfallversicherung auf die finanzielle Absicherung im Falle eines Unfalls aus?
Eine Unfallversicherung bietet finanzielle Unterstützung im Falle eines Unfalls, indem sie beispielsweise Krankenhauskosten, Rehabilitationskosten und Invaliditätsleistungen abdeckt. Dadurch können finanzielle Belastungen durch den Unfall gemindert werden. Die Versicherung kann somit dazu beitragen, die finanzielle Absicherung im Falle eines Unfalls zu verbessern. **
-
Welche Krankenkassen existieren?
Welche Krankenkassen existieren? Es gibt in Deutschland über 100 gesetzliche Krankenkassen, die für die medizinische Versorgung ihrer Versicherten zuständig sind. Dazu gehören beispielsweise die Techniker Krankenkasse (TK), die Barmer, die AOK und die DAK-Gesundheit. Daneben gibt es auch private Krankenversicherungen, die individuelle Gesundheitsleistungen anbieten. Insgesamt haben Versicherte die Wahl zwischen verschiedenen Krankenkassen, die sich in ihren Leistungen und Zusatzangeboten unterscheiden. **
-
Haben Krankenkassen geöffnet?
Ja, Krankenkassen haben in der Regel geöffnet, jedoch kann es je nach Standort und Öffnungszeiten der jeweiligen Filialen variieren. Viele Krankenkassen bieten auch Online-Services an, über die man Anfragen stellen oder Informationen erhalten kann. Es ist ratsam, vor einem Besuch in einer Krankenkasse die aktuellen Öffnungszeiten zu überprüfen, um sicherzugehen, dass man nicht vor verschlossenen Türen steht. Man kann auch telefonisch oder per E-Mail Kontakt aufnehmen, um Fragen zu klären oder Unterstützung zu erhalten. **
Ähnliche Suchbegriffe für Krankenkassen
-
WAGO Absicherung 24VDC 4x10A 787-1664)Einleitung Die WAGO Absicherung 24VDC 4x10A 787-1664 ist eine Sicherungslösung für elektrische Anwendungen mit einer Nennspannung von 24 Volt Gleichstrom. Eigenschaften • Elektronischer Schutzschalter mit 4 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Einschaltkapazität von über 50.000 µF pro Kanal \n• Jeder Kanal mit dreifarbig beleuchtetem Taster für Ein-/Ausschalten, Rücksetzen und Diagnose \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Kommunikationsfähig Lieferumfang • 1 x elektronischer Schutzschalter 4-kanalig 24VDC 4x10A (787-1664)156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hess, Rainer: Die rechtliche Systematik der Gemeinsamen Selbstverwaltung von Ärzten und KrankenkassenDie rechtliche Systematik der Gemeinsamen Selbstverwaltung von Ärzten und Krankenkassen , Gesetzliche Eingriffe in deren Entwicklung, ihre Auswirkungen auf die rechtliche Systematik und rechtliche Aspekte einer künftigen Gestaltung , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240904, Produktform: Leinen, Autoren: Hess, Rainer, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 290, Keyword: Arzneimittel; Demokratie und Selbstverwaltung; Gemeinsamer Bundesausschuss; Gesundheitswesen; Krankenhäuser; Krankenversicherung; Sektorenübergreifende Selbstverwaltung; Shared self-government in healthcare; Versicherungen; Versicherungsrecht; Ärzte; Ärztekammern; ärztliche Versorgung, Fachschema: Sozialversicherungsrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Sozialversicherungsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 290 Blätter, Länge: 224, Breite: 156, Höhe: 22, Gewicht: 546, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernehmen Krankenkassen Bluttests?
Ja, Krankenkassen übernehmen in der Regel die Kosten für Bluttests, wenn diese medizinisch notwendig sind. Die genaue Kostenübernahme hängt jedoch von der Art des Tests und den individuellen Versicherungsbedingungen ab. Es ist ratsam, sich vorher bei der Krankenkasse zu informieren. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Wann verjähren Krankenkassen Schulden?
Krankenkassen-Schulden verjähren in der Regel nach drei Jahren. Dies bedeutet, dass die Krankenkasse nach Ablauf dieser Frist keine rechtlichen Schritte mehr gegen den Schuldner einleiten kann. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist erst mit Kenntnis des Anspruchs beginnt. Wenn die Krankenkasse also erst später von der Schuld erfährt, kann die Verjährungsfrist entsprechend später beginnen. Es ist ratsam, offene Schulden bei der Krankenkasse zeitnah zu begleichen, um rechtliche Konsequenzen zu vermeiden. **
-
Wann übernehmen Krankenkassen Taxifahrten?
Krankenkassen übernehmen in der Regel Taxifahrten, wenn medizinische Gründe vorliegen und der Patient nicht in der Lage ist, öffentliche Verkehrsmittel zu nutzen. Dies kann beispielsweise der Fall sein, wenn der Patient aufgrund einer Erkrankung oder Verletzung nicht selbstständig reisen kann. Die Kostenübernahme erfolgt in der Regel nach vorheriger Genehmigung durch die Krankenkasse. Es ist wichtig, sich vor der Inanspruchnahme einer Taxifahrt mit der Krankenkasse in Verbindung zu setzen und die Voraussetzungen für eine Kostenübernahme zu klären. In einigen Fällen können auch andere Leistungsträger wie beispielsweise die Rentenversicherung oder Unfallversicherung für die Kosten von Taxifahrten aufkommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.