Domain risikounfallversicherung.de kaufen?
Wir ziehen mit dem Projekt
risikounfallversicherung.de um.
Sind Sie am Kauf der Domain
risikounfallversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikounfallversicherung.de kaufen?
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Wie wirkt sich eine Unfallversicherung auf die finanzielle Absicherung im Falle eines Unfalls aus?
Eine Unfallversicherung bietet finanzielle Unterstützung im Falle eines Unfalls, indem sie beispielsweise Krankenhauskosten, Rehabilitationskosten und Invaliditätsleistungen abdeckt. Dadurch können finanzielle Belastungen durch den Unfall gemindert werden. Die Versicherung kann somit dazu beitragen, die finanzielle Absicherung im Falle eines Unfalls zu verbessern. **
Ähnliche Suchbegriffe für Betriebskosten
Top-Angebote
Produkte zum Begriff Betriebskosten:
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Leistungen einer Unfallversicherung und welche finanzielle Absicherung bietet sie im Falle eines Unfalls?
Die wichtigsten Leistungen einer Unfallversicherung sind die Invaliditätsleistung, die Todesfallleistung und die Krankenhaustagegeldleistung. Im Falle eines Unfalls bietet sie eine finanzielle Absicherung durch die Auszahlung einer Invaliditätsrente, eines Todesfallkapitals und eines Krankenhaustagegeldes. Die Höhe der Leistungen hängt von der vereinbarten Versicherungssumme und dem Grad der Invalidität ab. **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **


Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
Top-Angebote
Produkte zum Begriff Betriebskosten:
-
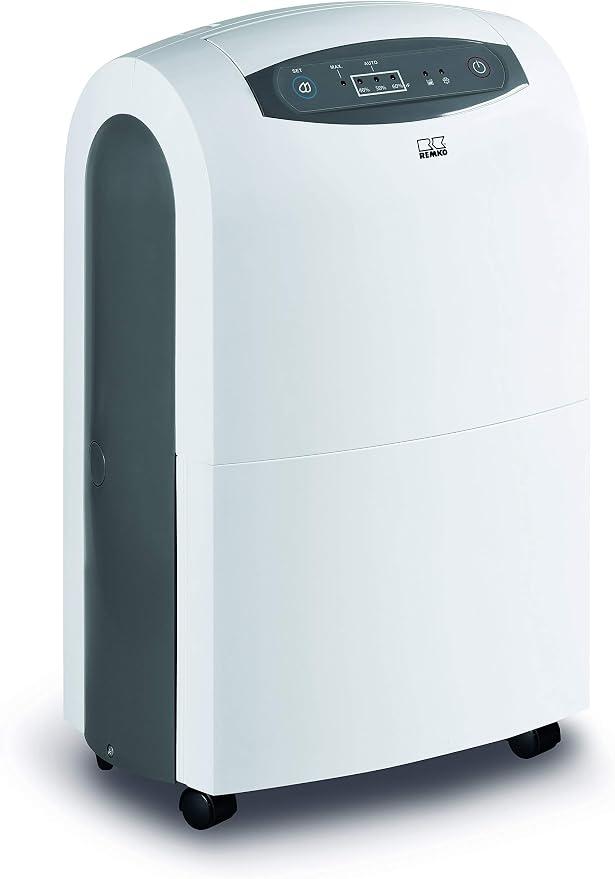
Mobiler Eco Luftentfeuchter mit niedrigen BetriebskostenSehr niedrige Betriebskosten aus der Steckdose, 230 VoltUmweltfreundliches Kältemittel R290Störungsfreier Dauereinsatz auch rund um die UhrVollautomatische SteuerungBesonders effizient durch den Einsatz eines RollkolbenverdichtersFeuchtigkeitssteuerung durch eingebauten HygrostatFahrbar bei sehr geringem EigengewichtKompakt, deshalb leicht im PKW zu transportieren805,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Betriebskosten« orange, 29.7x31.5 cmThemenringbuch mit Register »Meine Betriebskosten«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: orange, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Wie wirkt sich eine Unfallversicherung auf die finanzielle Absicherung im Falle eines Unfalls aus?
Eine Unfallversicherung bietet finanzielle Unterstützung im Falle eines Unfalls, indem sie beispielsweise Krankenhauskosten, Rehabilitationskosten und Invaliditätsleistungen abdeckt. Dadurch können finanzielle Belastungen durch den Unfall gemindert werden. Die Versicherung kann somit dazu beitragen, die finanzielle Absicherung im Falle eines Unfalls zu verbessern. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Leistungen einer Unfallversicherung und welche finanzielle Absicherung bietet sie im Falle eines Unfalls?
Die wichtigsten Leistungen einer Unfallversicherung sind die Invaliditätsleistung, die Todesfallleistung und die Krankenhaustagegeldleistung. Im Falle eines Unfalls bietet sie eine finanzielle Absicherung durch die Auszahlung einer Invaliditätsrente, eines Todesfallkapitals und eines Krankenhaustagegeldes. Die Höhe der Leistungen hängt von der vereinbarten Versicherungssumme und dem Grad der Invalidität ab. **
Ähnliche Suchbegriffe für Betriebskosten
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen, die man für die private Vorsorge und finanzielle Absicherung im Alter treffen sollte?
1. Frühzeitig mit dem Sparen für die Rente beginnen, um genug Kapital anzusammeln. 2. Eine private Altersvorsorge wie eine Riester- oder Rürup-Rente abschließen. 3. Regelmäßig den eigenen Finanzplan überprüfen und gegebenenfalls anpassen. **
-
Was sind einige gängige Maßnahmen zum Schutz des Einkommens und zur Absicherung gegen finanzielle Verluste?
Einige gängige Maßnahmen zum Schutz des Einkommens sind der Abschluss einer Berufsunfähigkeitsversicherung, einer Krankenversicherung und einer Arbeitslosenversicherung. Zudem kann man ein finanzielles Polster durch Sparen und Investieren aufbauen, um gegen unvorhergesehene finanzielle Verluste abgesichert zu sein. Eine weitere Möglichkeit ist die Diversifizierung des Einkommens durch zusätzliche Einkommensquellen wie Nebenjobs oder passive Einkommensströme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.